央行数字货币双层机制:钱到底怎么从央行到你口袋里?
央行数字货币的双层运营架构,说白了就是"央行管总、银行管末梢"的一套分工体系。很多读者觉得这是技术术语,其实它决定了你手里那枚数字人民币到底由谁发、谁存、谁管。
所谓双层,上层是央行,负责数字人民币的发行、统一清算和最终监管;下层是商业银行和指定运营机构,负责面向个人和商户的开户、兑换、支付场景落地。两层之间不直接对公众服务,央行不直接给老百姓发钱央行数字货币双层机制:钱到底怎么从央行到你口袋里?,银行也不能自己印钞。
央行这一层的核心权力是"铸币"和"清结算"。 它决定总量、定价、技术标准和反洗钱规则。商业银行拿到的是"额度",必须在央行开立的数字钱包里完成备付金100%缴纳央行数字货币双层机制,自己没有任何超发空间。
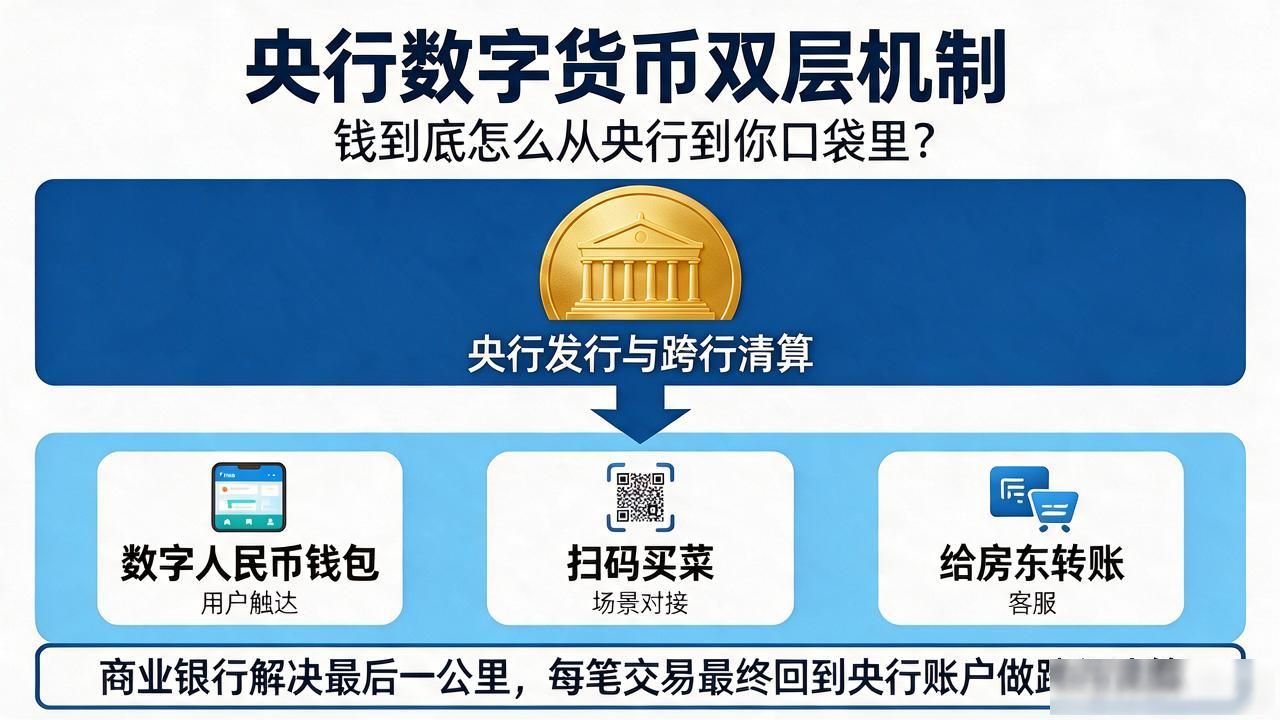
商业银行这一层解决的是"最后一公里"。 你在手机银行里打开数字人民币钱包、扫码买菜、给房东转账,背后都是商业银行的APP和风控系统在跑。它们提供用户触达、场景对接和客服,但每一笔交易最终都要回到央行账户做跨行清算。
这套设计直接借鉴了纸币时代"央行印钞、银行放币"的逻辑,同时把区块链的可追溯性、智能合约的自动化嵌入其中。对普通用户而言,最大好处是匿名小额支付的同时保留大额可追溯,既保护隐私又方便监管。
你更希望数字人民币在哪些场景率先普及——打车、缴费还是发工资?


